精益管理探索医院战略成本管理的创新之路
随着医疗改革的深入和医保支付方式的转变,医院面临着前所未有的成本压力。传统的成本管理方法往往侧重于事后核算和简单削减,难以从根本上提升运营效率和质量。精益管理源于制造业,其核心是消除浪费、创造价值、持续改进,为医院战略成本管理提供了新的思路。本文将探讨如何将精益管理融入医院战略成本管理,实现创新突破。
一、医院成本管理面临的挑战与精益管理的契合性
当前,医院成本管理存在诸多问题:成本核算粗放、资源浪费严重、流程效率低下、质量成本居高不下。而精益管理强调以患者价值为导向,识别并消除非增值活动,通过流程优化、标准化作业、持续改进,实现成本降低与质量提升的双赢。这与医院战略成本管理追求长期竞争优势、实现可持续发展的目标高度契合。
二、精益管理在战略成本管理中的应用路径
(一)价值流分析:识别成本动因
运用价值流图分析医院核心流程(如门诊、住院、手术、后勤等),区分增值活动与非增值活动,找出等待、搬运、过度处理、缺陷等浪费,明确成本产生的根源。例如,通过分析患者就医流程,发现重复排队、检查预约延迟等问题,针对性地优化流程,减少无效等待时间,降低时间成本和人力成本。
(二)流程优化与标准化:消除浪费
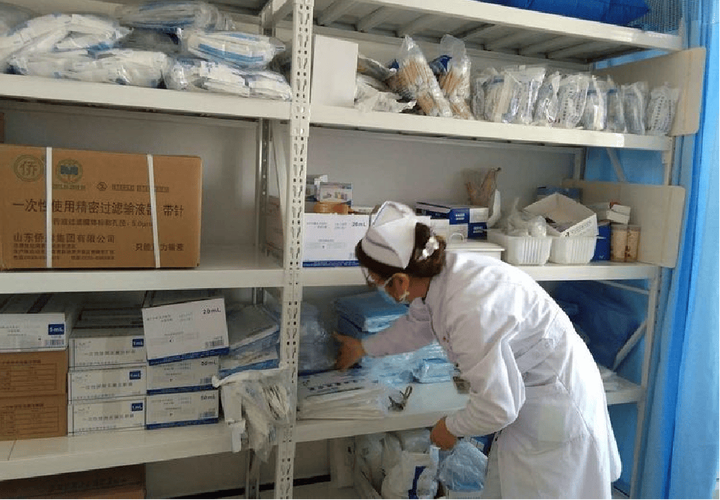
基于价值流分析,重组流程,推行标准化作业。例如,在药品管理中实施 SPD(供应、加工、配送)模式,减少库存积压和过期浪费;在手术室推行精益六西格玛,提高手术周转率,降低设备闲置和加班成本。建立标准化临床路径,规范诊疗行为,减少变异和并发症,降低质量成本。
(三)持续改进文化:全员参与成本控制
建立精益改善提案制度,鼓励员工发现并解决身边的浪费问题。通过培训和工作坊,培养员工的精益思维和工具方法(如 5S、看板、 PDCA),使成本控制成为全员自觉行动。例如,科室开展“减少一次性耗材浪费”项目,通过数据分析和行为干预,显著降低耗材成本。
(四)绩效测量与反馈:驱动战略成本管理
构建包含财务指标和非财务指标的精益绩效评价体系,如单位服务成本、流程周期时间、缺陷率、患者满意度等,定期测量并反馈,形成“测量-分析-改进”闭环。将精益改善成果与绩效考核挂钩,激励科室和员工主动参与成本管理,确保战略成本目标的实现。
三、案例分析:某三甲医院的精益成本管理实践
某医院引入精益管理,成立精益推进办公室,选取门诊药房为试点。通过价值流分析,发现患者取药等待时间长、药品库存周转率低。实施措施包括:优化药房布局、采用自动化发药机、建立动态库存补货系统、开展员工多技能培训。结果:患者平均等待时间从 15 分钟降至 6 分钟,库存周转率提高 30% ,药品过期损耗下降 50% ,药房人力成本降低 10% 。该模式推广至检验科、手术室等部门,全院运营效率显著提升,成本结构得到优化。
四、实施精益管理的保障措施
(一)领导重视与战略定位
医院高层应将精益管理作为战略举措,提供资源支持,建立跨部门协作机制,将成本管理从财务部门延伸至全院全员。
(二)人才培养与文化建设
建立精益人才培养体系,选拔内训师,开展分层培训。培育“持续改进、追求卓越”的文化,鼓励创新和试错,营造全员参与氛围。
(三)信息化支撑
利用信息系统整合数据,实现成本精细核算和流程可视化,为精益改善提供数据支持。例如,建立基于 BPR 的成本核算系统,实时监控科室成本动因。
(四)循序渐进与持续改善
精益管理是长期过程,需遵循试点先行、逐步推广的原则,定期评估改进效果,不断迭代优化,形成长效机制。
五、
精益管理为医院战略成本管理提供了系统化的方法和工具,能够帮助医院在提升医疗质量的同时控制成本,增强核心竞争力。通过价值流分析、流程优化、全员参与和绩效测量,医院可以构建精益成本管理体系,实现可持续发展。随着精益管理与信息化的深度融合,医院成本管理将更加精准、高效,为患者创造更大价值。
如若转载,请注明出处:http://www.maijiayu2024.com/product/20.html
更新时间:2026-10-26 01:17:50